Wiele osób traktuje wpłatę gotówki na konto jak prostą czynność techniczną, a potem zaskakuje je różnica między oddziałem, wpłatomatem i formularzem urzędowym. W praktyce liczą się nie tylko banknoty, ale też numer rachunku, tytuł, sposób identyfikacji wpłacającego oraz to, czy operacja nie podpada pod obowiązki AML. Przy większych kwotach pojawia się jeszcze pytanie, czy bank może poprosić o dodatkowe wyjaśnienia. Odpowiedź brzmi: tak, i to częściej, niż wielu osobom się wydaje.
Wpłatę gotówki na konto obsługuje kilka kanałów, ale nie działają one tak samo
- Oddział banku pozwala wpłacić gotówkę bezpośrednio na wskazany rachunek, a przy urzędowych płatnościach często wymaga się także tytułu i danych wpłacającego.
- Wpłatomat może przyjąć gotówkę albo kartę, zależnie od operatora urządzenia, więc nie jest to zawsze jeden identyczny scenariusz.
- Instytucje obowiązane stosują środki bezpieczeństwa finansowego przy transakcjach okazjonalnych od równowartości 15 000 euro oraz przy gotówkowych transakcjach okazjonalnych od 10 000 euro.
- Transakcje między przedsiębiorcami powyżej 15 000 zł muszą przejść przez rachunek płatniczy przedsiębiorcy, a nie przez gotówkę.
- Rozbicie jednej wpłaty na kilka mniejszych nie usuwa obowiązków AML, jeśli operacje wyglądają na powiązane.
Jak wpłacić gotówkę na konto bankowe
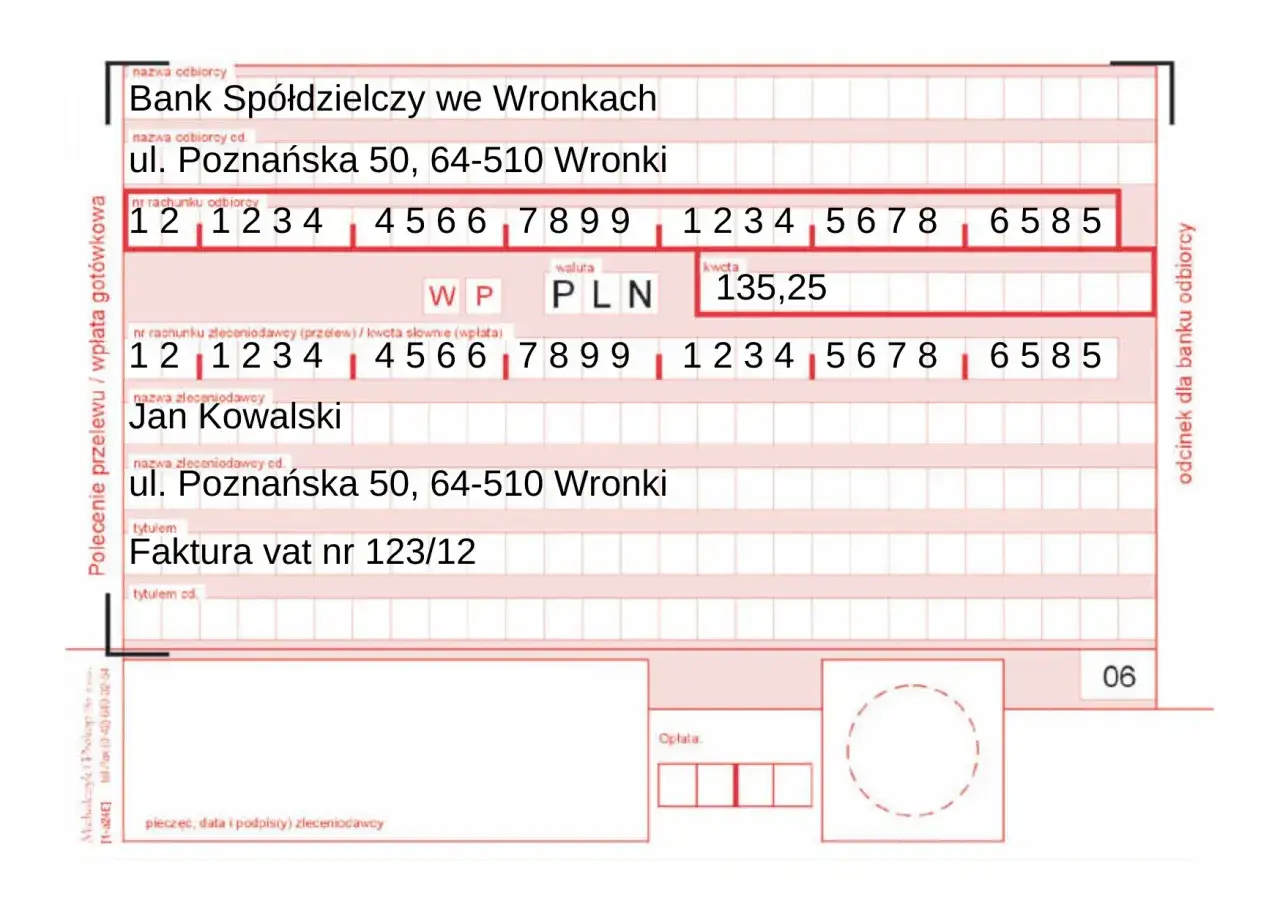
Najprościej: w oddziale banku, we wpłatomacie albo na formularzu wpłaty przygotowanym przez odbiorcę. Wybór kanału zależy od tego, czy pieniądze trafiają na zwykły rachunek prywatny, czy na konto urzędowe lub inne konto z dodatkowymi wymogami formalnymi. W urzędowych instrukcjach wpłaty pojawia się zwykle schemat: wybór rachunku, kwoty, rodzaju sprawy i danych wpłacającego, co dobrze pokazuje urzędowa instrukcja wpłaty gotówkowej.
| Metoda | Co trzeba mieć | Kiedy sprawdza się najlepiej | Najczęstsze ryzyko |
|---|---|---|---|
| Oddział banku | numer rachunku, gotówkę, czasem dowód tożsamości, tytuł wpłaty | gdy zależy na potwierdzeniu i wsparciu pracownika | kolejka, opłata, pomyłka w danych |
| Wpłatomat | gotówkę, czasem kartę albo kod, numer rachunku | gdy liczy się szybkość i placówka nie prowadzi tradycyjnej kasy | odrzucenie banknotów, limit urządzenia, brak obsługi nietypowej wpłaty |
| Formularz urzędowy | rachunek, kwotę, walutę, tytuł i dane wpłacającego | gdy rachunek jest wskazany przez urząd lub inną instytucję publiczną | błąd w tytule, sygnaturze albo numerze konta |
Przykład z jednostki publicznej pokazuje, że wpłatomat może być nie tylko dodatkiem, ale też jedynym kanałem obsługi gotówki. W takim modelu tradycyjna kasa bywa po prostu wyłączona, a płatność wchodzi przez terminal samoobsługowy, co dobrze widać w przykładzie wpłatomatu w jednostce publicznej. To ważne, bo wiele osób zakłada, że każda wpłata gotówkowa wymaga okienka kasowego, a praktyka bywa już inna. Różnica jest szczególnie widoczna tam, gdzie instytucja publikuje tylko rachunki i urządzenie do obsługi wpłat.
Jeśli wpłata ma trafić na konto urzędowe, bardzo często dochodzi jeszcze bankowy dowód wpłaty. Taki dokument zwykle wymaga wskazania banku, waluty, kwoty, rodzaju sprawy i nazwiska osoby wpłacającej, a potem generuje potwierdzenie, które można dołączyć do sprawy lub zachować dla własnej dokumentacji. To nie jest tylko formalność, bo przy pieniądzach przekazywanych do instytucji publicznych precyzja danych decyduje o tym, czy wpłata zostanie zaksięgowana bez opóźnienia.
W praktyce: przy zwykłej wpłacie na rachunek prywatny wystarczy poprawny numer konta i tytuł, ale przy rachunkach urzędowych lepiej założyć, że każda dodatkowa informacja może być potrzebna od razu.
Jakie dane przygotować przed wpłatą
Potrzebne są przede wszystkim numer rachunku, kwota, tytuł wpłaty i potwierdzenie operacji. Przy wpłacie na własne konto to zwykle wystarcza, ale przy przelewach gotówkowych na cudzy rachunek znaczenie tytułu rośnie, bo to on łączy gotówkę z konkretnym celem. Jeśli rachunek należy do instytucji publicznej, tytuł może być dodatkowo powiązany z sygnaturą sprawy albo innym identyfikatorem, tak jak pokazuje urzędowa instrukcja wpłaty gotówkowej.
Numer rachunku i tytuł
Najwięcej błędów zaczyna się od przepisania złego numeru konta albo pozostawienia pustego pola z tytułem. Wpłata gotówki bez jednoznacznego opisu może zostać zaksięgowana wolniej, a czasem wymaga ręcznej korekty przez bank lub odbiorcę. Tytuł wpłaty powinien być krótki, ale konkretny, bo jego celem nie jest ozdoba, tylko identyfikacja źródła i przeznaczenia środków.
Przy wpłacie na cudze konto lepiej nie ograniczać się do ogólników typu „dla X”. Bezpieczniejszy jest opis, który odróżnia operację od innych podobnych ruchów, na przykład zwrot pożyczki, opłata za usługę, darowizna albo wpłata własna. Dzięki temu księgowanie jest czytelniejsze, a późniejsze wyjaśnienia dużo prostsze, gdy pojawi się pytanie o historię pieniędzy.
Potwierdzenie wpłaty
Dowód wpłaty warto traktować jak element samej operacji, a nie jak dodatek. Przy sporze, reklamacji albo zwykłym uzgadnianiu salda to właśnie potwierdzenie pokazuje, kiedy pieniądze zostały przekazane, w jakiej kwocie i na jaki rachunek. Gdy wpłata dotyczy większej sumy, dokumentacja nabiera jeszcze większego znaczenia, bo ułatwia odpowiedź na pytania o pochodzenie środków.
Przy wpłatach w urzędowych formularzach część danych potrafi być obowiązkowa już na starcie. W takich sytuacjach system nie wybacza skrótów, a brak jednej informacji potrafi zatrzymać całą operację. Im bardziej formalny rachunek, tym mniej miejsca na domysły.
Gdy wpłata jest w walucie obcej
Nie każda wpłata gotówkowa dotyczy złotych. Część rachunków funkcjonuje osobno dla PLN i walut obcych, więc sama gotówka nie wystarcza, jeśli waluta nie zgadza się z rachunkiem albo formularzem. W praktyce trzeba wtedy sprawdzić, czy odbiorca wskazał właściwy wariant konta i czy bank rzeczywiście obsługuje taką operację.
Zapamiętaj: najwięcej problemów nie tworzy sama gotówka, tylko niepełne dane. Dobrze wpisany rachunek i tytuł oszczędzają więcej czasu niż późniejsze wyjaśnienia.
Kiedy bank może poprosić o dodatkowe informacje
Przy większych, nietypowych albo powiązanych wpłatach bank ma obowiązki AML i może pytać o szczegóły. Polskim systemem przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu kieruje Generalny Inspektor Informacji Finansowej, a zasady działania opisuje oficjalny opis systemu AML w Polsce. Sama ustawa przewiduje, że instytucje obowiązane stosują środki bezpieczeństwa finansowego przy transakcjach okazjonalnych o równowartości 15 000 euro lub większej oraz przy gotówkowych transakcjach okazjonalnych od 10 000 euro, co wynika z tekstu ustawy AML.
Identyfikacja klienta
Ustawa wymaga identyfikacji klienta i beneficjenta rzeczywistego przed wykonaniem określonych czynności, więc przy wpłacie gotówki pracownik banku może poprosić o dokument tożsamości i dodatkowe wyjaśnienia. Nie chodzi o utrudnianie życia, tylko o spełnienie obowiązku prawnego, który ma ograniczyć pranie pieniędzy i finansowanie terroryzmu. Im wyższe ryzyko operacji, tym więcej pytań może paść po drugiej stronie okienka.
Źródło środków i sens operacji
W praktyce bank może też chcieć wiedzieć, skąd pochodzą środki i po co są wpłacane. Taka potrzeba najczęściej pojawia się przy niestandardowych kwotach, częstych wpłatach w krótkim czasie albo wtedy, gdy ruch na koncie nie pasuje do dotychczasowego profilu klienta. Dla osoby wpłacającej oznacza to, że warto mieć pod ręką prostą, spójną odpowiedź i ewentualnie dokumenty, które ją potwierdzają.
Transakcje powiązane
Ustawa nie pozwala udawać, że kilka małych wpłat nie tworzy jednej większej operacji, jeśli widać między nimi związek. Próg 15 000 euro działa także wtedy, gdy czynność jest rozbita na serię powiązanych operacji, a nie wykonana za jednym razem. To właśnie dlatego sztuczne dzielenie gotówki na mniejsze części nie jest bezpiecznym obejściem przepisów.
Jeżeli instytucja nie może zastosować wymaganych środków bezpieczeństwa, nie przeprowadza transakcji albo nie nawiązuje relacji z klientem. Taki mechanizm jest częścią zwykłej zgodności prawnej, a nie wyjątkową sankcją. Duża wpłata bez jasnego opisu i bez możliwości weryfikacji może po prostu nie przejść.
Uwaga: rozbijanie jednej wpłaty na kilka mniejszych nie usuwa obowiązków AML, jeśli operacje wyglądają na powiązane. Próg liczy się po treści ekonomicznej, a nie po tym, jak wygodnie wygląda na papierze.
Jakie limity są naprawdę ważne
Najbardziej mylą się nie limity wpłaty gotówki, tylko limity dotyczące zupełnie innych relacji prawnych. Dla wielu osób kluczowe jest to, że art. 19 Prawa przedsiębiorców dotyczy płatności związanych z działalnością gospodarczą między przedsiębiorcami, a nie zwykłej prywatnej wpłaty gotówki na konto. Oznacza to, że prywatny klient nie powinien automatycznie przenosić limitu z obrotu firmowego na własną wpłatę gotówki; regułę tę opisuje tekst Prawa przedsiębiorców.
| Obszar | Próg | Kogo dotyczy | Skutek |
|---|---|---|---|
| Płatności B2B | 15 000 zł | przedsiębiorcy rozliczający transakcję między sobą | płatność powinna przejść przez rachunek płatniczy przedsiębiorcy |
| Transakcje okazjonalne | 15 000 euro | instytucje obowiązane i czynności o podwyższonym znaczeniu AML | stosuje się środki bezpieczeństwa finansowego |
| Gotówkowe transakcje okazjonalne | 10 000 euro | transakcje gotówkowe o istotnej wartości | bank lub inna instytucja weryfikuje operację dokładniej |
| Wpłaty ponadprogowe | powyżej 15 000 euro | instytucje obowiązane przekazujące informacje do GIIF | zgłoszenie informacji w terminie ustawowym |
To rozróżnienie jest kluczowe, bo limit firmowy nie jest limitem prywatnej wpłaty gotówki. Z kolei limity AML nie są prostą opłatą ani zakazem, tylko progiem, po którym instytucja musi patrzeć uważniej na źródło, sens i strukturę operacji. Jeśli ktoś wpłaca gotówkę do własnego rachunku oszczędnościowego, zwykle nie chodzi o art. 19 Prawa przedsiębiorców, tylko o standardowe wymogi banku i ewentualne obowiązki AML.
Właśnie dlatego opisy „wpłać dowolną kwotę bez ograniczeń” są zbyt proste, a opisy „wszystko powyżej 15 000 zł jest zabronione” są zwyczajnie błędne. Dla jednych transakcji liczy się prawo przedsiębiorców, dla innych ustawa AML, a dla jeszcze innych polityka konkretnej placówki i kanał obsługi. To, co naprawdę trzeba sprawdzić, to nie sama kwota, lecz to, w jakim reżimie prawnym wpłata się odbywa.
Jakie błędy najczęściej psują wpłatę
Najczęstszy błąd to zły numer rachunku, drugi to brak tytułu, a trzeci to dzielenie jednej operacji na kilka mniejszych. Każdy z tych problemów ma inny skutek, ale wspólny mianownik jest ten sam: pieniądze mogą dotrzeć wolniej, trafić do złego miejsca albo uruchomić dodatkową weryfikację. Jeśli wpłata ma zostać zaksięgowana bez rozmów z bankiem, dane muszą być spójne od początku do końca.
Zły numer rachunku
Jedna pomyłka w numerze konta potrafi zablokować całą operację albo skierować środki w niepożądane miejsce. W przypadku przelewów gotówkowych nie ma miejsca na „mniej więcej”, bo system rozlicza konkretny rachunek, a nie intencję wpłacającego. Dlatego przed potwierdzeniem warto sprawdzić numer dwa razy, szczególnie jeśli jest przepisany z telefonu lub kartki.
Brak tytułu albo zbyt ogólny opis
Jeżeli tytuł wpłaty jest pusty lub skrajnie ogólny, późniejsze rozpoznanie operacji bywa trudniejsze. Dla prywatnych wpłat nie musi to oznaczać odrzucenia, ale już przy rachunkach urzędowych, spłacie zobowiązań czy wpłatach na cudze konto taki brak potrafi spowodować zamieszanie. Dobry tytuł nie musi być długi, tylko jednoznaczny.
Sztuczne dzielenie kwoty
Rozbijanie jednej większej wpłaty na kilka mniejszych, tylko po to, żeby ominąć próg, jest jednym z najbardziej ryzykownych zachowań. Przepisy AML patrzą także na operacje, które wydają się ze sobą powiązane, więc bank nie musi udawać, że kilka kolejnych wpłat nie tworzy jednej historii. To właśnie ten edge case najczęściej zaskakuje osoby, które chcą „bezpiecznie” ominąć kontrolę.
Przeczytaj również: Kredyt konsumencki - jak sprawdzić koszty i uniknąć pułapek?
Brak potwierdzenia
Niektórzy traktują potwierdzenie wpłaty jak zbędny papier, dopóki nie pojawi się reklamacja albo pytanie o pochodzenie środków. Tymczasem dowód wpłaty jest często jedynym prostym dokumentem pokazującym datę, kwotę i odbiorcę operacji. W praktyce to on najczęściej rozstrzyga spór między pamięcią a księgowym śladem.
Zapamiętaj: jeśli wpłata ma być bezproblemowa, potrzebne są trzy rzeczy jednocześnie: właściwy rachunek, sensowny tytuł i zachowane potwierdzenie. Brak jednego z tych elementów zwiększa ryzyko pytań albo opóźnienia.
Najpewniejsza wpłata to ta, w której numer rachunku, tytuł i potwierdzenie są zgodne od początku do końca, bo wtedy gotówka trafia do właściwego odbiorcy bez niepotrzebnych pytań.