Rabat za wcześniejszą płatność faktury bywa jednym z prostszych sposobów na poprawę warunków zakupu w firmie, ale tylko wtedy, gdy naprawdę rozumiesz jego koszt i wpływ na płynność. W relacjach B2B taki mechanizm nazywa się skonto. W tym artykule pokazuję, kiedy ma sens, jak policzyć realną korzyść, jak go rozliczać i kiedy lepiej wybrać finansowanie bankowe zamiast oddawać gotówkę zbyt wcześnie.
Najważniejsze zasady, które warto znać przed negocjacją rabatu
- To rabat warunkowy: działa tylko wtedy, gdy zapłacisz przed ustalonym terminem.
- Najpierw sprawdź realną oszczędność, a dopiero potem patrz na sam procent.
- Jeśli brakuje Ci gotówki, porównaj wartość rabatu z kosztem kredytu obrotowego lub limitu w rachunku.
- W księgowości i VAT liczy się nie tylko cena, ale też dokument i moment spełnienia warunku.
- Przy większych kwotach decyzja o wcześniejszej płatności jest równie finansowa, jak handlowa.
Czym jest skonto i kiedy faktycznie się opłaca
Ja traktuję ten mechanizm jak prostą wymianę: sprzedawca dostaje pieniądze szybciej, a kupujący oddaje część ceny w zamian za niższy koszt zakupu. Najczęściej spotyka się go w stałej współpracy między firmami, przy powtarzalnych dostawach towarów, usługach abonamentowych albo kontraktach, w których ważna jest przewidywalność przepływów.
Opłacalność nie zależy jednak od samej wysokości rabatu. Dużo ważniejsze są trzy rzeczy: ile dni skracasz termin płatności, jaką masz marżę i czy wcześniejsze wydanie gotówki nie zaburzy Ci bieżących zobowiązań. Jeśli rabat jest niewielki, a termin i tak jest krótki, korzyść może być symboliczna. Jeśli jednak obniżka dotyczy większej faktury i skraca płatność o kilkanaście albo kilkadziesiąt dni, zysk robi się wyraźny.
W praktyce warto patrzeć na ten rabat jak na cenę kapitału. Jeśli płacisz wcześniej, rezygnujesz z części gotówki już dziś, więc musisz wiedzieć, czy ta „oszczędność” rzeczywiście przewyższa koszt zamrożenia środków. Żeby to ocenić bez zgadywania, trzeba przejść do liczb.
Jak policzyć, czy obniżka naprawdę się opłaca
Najprostszy rachunek zaczynam od kwoty brutto, terminu standardowego i terminu po rabacie. Przykład jest banalny, ale właśnie dzięki temu dobrze pokazuje mechanizm.
Prosty rachunek na jednym przykładzie
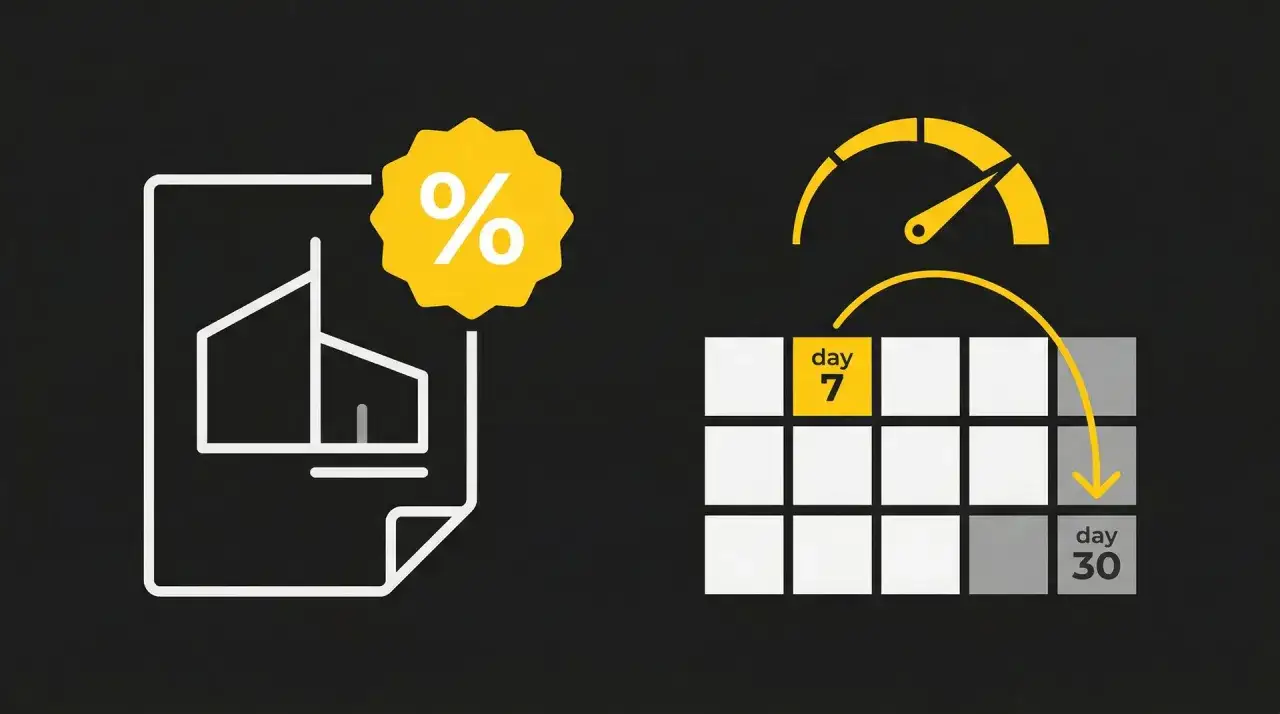
Załóżmy fakturę na 12 000 zł brutto. Sprzedawca daje 2% obniżki, jeśli zapłacisz w 10 dni zamiast w 30 dni. Oszczędzasz 240 zł, ale pieniądze wypływają z firmy 20 dni wcześniej.
| Element | Wartość |
|---|---|
| Kwota faktury brutto | 12 000 zł |
| Termin standardowy | 30 dni |
| Termin po rabacie | 10 dni |
| Wysokość obniżki | 2% |
| Realna oszczędność | 240 zł |
| Gotówka oddana wcześniej | 20 dni |
Jeśli taki układ powtarza się regularnie, uproszczony przelicznik wygląda tak: procent obniżki × 365 / liczba dni skrócenia terminu. Dla tego przykładu daje to około 36,5% w skali roku. To nie jest klasyczne oprocentowanie kredytu, ale bardzo dobrze pokazuje skalę korzyści albo kosztu rezygnacji z rabatu.
Jak zauważa Bankier, przy stawkach rzędu 2-4% i skróceniu terminu o 20-30 dni roczny ekwiwalent wychodzi zaskakująco wysoko. I właśnie dlatego wielu przedsiębiorców popełnia błąd: patrzy na sam procent, a nie na czas, przez jaki oddaje gotówkę wcześniej.
Przeczytaj również: Pożyczka bez zaświadczeń dla bezrobotnych - Jakie są realne szanse?
Kiedy procent nie mówi całej prawdy
Jeżeli masz mocną płynność i pieniądz i tak leżałby na rachunku, wcześniejsza zapłata może być sensowna. Jeżeli jednak każda złotówka pracuje na zatowarowanie, wynagrodzenia albo podatek, ten sam rabat przestaje być oczywistym zyskiem. Wtedy trzeba porównać go z kosztem alternatywy: limitu w rachunku, kredytu obrotowego albo faktoringu odwrotnego.
Właśnie ten etap oddziela dobrą decyzję finansową od spontanicznej zgody na „korzystny” warunek. Następny krok to sprawdzenie, kto realnie zyskuje na takim układzie.
Co zyskuje kupujący, a co sprzedający
Dla kupującego najważniejsza jest natychmiastowa oszczędność na cenie. Dla sprzedającego kluczowa bywa szybsza gotówka i mniejsze ryzyko opóźnień. To dlatego ten model dobrze działa tam, gdzie obie strony cenią przewidywalność bardziej niż maksymalną cenę jednostkową.
- Kupujący obniża koszt zakupu i czasem poprawia rentowność całej transakcji.
- Sprzedający szybciej odzyskuje środki i może lepiej planować zapasy oraz kolejne zakupy.
- Obie strony zyskują prostsze rozliczenia, jeśli warunki są jasno zapisane.
Jest jednak haczyk: jeśli marża jest niska, zbyt hojny rabat potrafi zjeść zysk sprzedawcy. Przy kontrakcie o marży brutto na poziomie 6% obniżka 3% to już nie drobny gest, tylko duża decyzja biznesowa. Właśnie dlatego takie warunki nie powinny być ustalane na wyczucie, tylko po szybkim przeliczeniu skutków po obu stronach.
Gdy już wiesz, komu to służy, trzeba jeszcze dopilnować formalności, bo bez nich korzystny rabat potrafi zamienić się w księgowy problem.
Jak to rozlicza się w VAT i księgach
Przy tego typu obniżce najważniejsze jest to, czy warunek rabatowy jest znany od początku, czy dopiero powstaje po terminowej zapłacie. W praktyce podatkowej to rabat warunkowy: obowiązuje tylko wtedy, gdy klient rzeczywiście zapłaci wcześniej. Dlatego dokumentacja ma tu większe znaczenie niż przy zwykłej obniżce cenowej.
Jeśli warunek i wysokość rabatu są wpisane już na fakturze lub w umowie, rozliczenie zwykle jest prostsze. Jeśli rabat ma być przyznany dopiero po spełnieniu warunku, często potrzebna jest korekta. Dokładny sposób ujęcia zależy od modelu sprzedaży, treści dokumentów i tego, jak prowadzone są ewidencje VAT oraz księgi rachunkowe.
- Sprawdź, czy warunek wcześniejszej płatności jest zapisany jasno i jednoznacznie.
- Ustal, czy termin liczy się od zlecenia przelewu, czy od uznania rachunku.
- Zweryfikuj, czy rabat obejmuje kwotę netto, brutto czy tylko wybrane pozycje faktury.
- Przy większych kwotach zadbaj o ślad dokumentowy, żeby uniknąć sporów przy kontroli.
W praktyce najwięcej błędów wynika nie z samego rabatu, ale z nieprecyzyjnego zapisu. A gdy już mówimy o wyborze między rabatem a płynnością, naturalnie pojawia się pytanie o finansowanie bankowe.
Dlaczego to nie to samo co kredyt obrotowy albo faktoring odwrotny
W firmie pieniądz ma swoją cenę, więc każdą wcześniejszą płatność warto porównać z kosztem finansowania. Jeśli rabat jest wyższy niż koszt krótkiego finansowania, bywa opłacalne nawet wtedy, gdy używasz limitu w rachunku. Jeśli jest odwrotnie, lepiej zachować gotówkę i zapłacić standardowo.
| Rozwiązanie | Kiedy ma sens | Największy plus | Największy minus |
|---|---|---|---|
| Wcześniejsza płatność z rabatem | Masz wolne środki albo tani limit | Niższa cena zakupu | Gotówka znika szybciej |
| Kredyt obrotowy lub limit w rachunku | Chcesz zachować płynność | Nie blokujesz własnych środków | Odsetki i prowizje |
| Faktoring odwrotny | Trzeba zapłacić dostawcy, ale wpływy od klientów są opóźnione | Finansujesz zakupy bez pustki w kasie | Koszt i formalności |
| Zwykły termin płatności | Cash flow jest napięty | Brak presji na gotówkę | Brak oszczędności |
Ja w takich sytuacjach patrzę nie tylko na samą cenę, ale na to, co dzieje się z płynnością przez kolejne 30, 60 albo 90 dni. Jeśli wcześniejsza płatność wyczerpuje bufor bezpieczeństwa, nawet atrakcyjny rabat może być zbyt drogi. Jeśli bufor zostaje, a obniżka realnie poprawia marżę, to decyzja robi się dużo prostsza.
Żeby ten prosty rachunek nie rozbił się o formalności, trzeba jeszcze dobrze ustawić warunki w umowie i na fakturze.
Na co uważać w umowie, żeby rabat nie zniknął przez detal
Najwięcej sporów rodzą rzeczy pozornie drobne. W praktyce wystarczy jedno nieprecyzyjne zdanie, żeby strony inaczej rozumiały termin albo sposób liczenia obniżki. Dlatego przy negocjacjach zawsze sprawdzam kilka elementów.
- Data graniczna - czy liczy się dzień zlecenia przelewu, czy dzień zaksięgowania środków.
- Zakres rabatu - czy obejmuje całą fakturę, czy tylko część pozycji.
- Podstawa obniżki - kwota netto, brutto czy konkretny pakiet usług.
- Wyłączenia - czy rabat nie działa na promocje, dostawy mieszane albo towary specjalne.
- Dokument potwierdzający - czy korekta jest automatyczna, czy trzeba o nią wystąpić.
Przy krótkich terminach płatności ważny jest też kalendarz bankowy. Jeśli deadline wypada w piątek, a przelew idzie z opóźnieniem, łatwo stracić cały efekt obniżki. Dobrze spisana klauzula oszczędza więcej niż jeden punkt procentowy rabatu, bo usuwa spory już na starcie.
Trzy liczby, które porządkują decyzję o wcześniejszej zapłacie
Jeśli mam sprowadzić ten temat do prostego filtra decyzyjnego, patrzę na trzy wartości: oszczędność w złotówkach, koszt pozyskania pieniędzy i bufor gotówki po zapłacie. Dopiero kiedy wszystkie trzy układają się korzystnie, wcześniejsza płatność jest naprawdę sensowna.
W praktyce to wystarcza, żeby oddzielić dobre okazje od pozornie atrakcyjnych warunków. Jeśli oszczędność przewyższa koszt finansowania, a po płatności nadal zostaje Ci bezpieczny zapas gotówki, możesz działać szybko. Jeśli nie, lepszym ruchem jest negocjacja warunków albo sięgnięcie po finansowanie bankowe, które nie wysuszy firmy z płynności.
Właśnie tak patrzę na ten mechanizm: nie jako na drobną zniżkę, tylko jako na decyzję o tym, czy warto oddać pieniądze wcześniej, czy lepiej zatrzymać je w firmie i pracować na nich dłużej.