Karta debetowa to najprostszy sposób płacenia pieniędzmi z własnego konta, bez uruchamiania kredytu i bez noszenia gotówki. W tym tekście wyjaśniam, jak działa przy płatności w sklepie, w internecie i w bankomacie, czym różni się od karty kredytowej oraz na co uważać przy limitach, opłatach i blokadach środków. To praktyczny temat, bo od kilku szczegółów zależy, czy karta naprawdę ułatwia codzienne finanse.
Najważniejsze fakty o karcie debetowej
- Karta debetowa jest powiązana z rachunkiem bankowym i pobiera środki z konta niemal od razu.
- Najczęściej służy do płatności w sklepach, zakupów online, wypłat z bankomatu i płatności telefonem.
- Nie daje kredytu: jeśli nie masz środków na rachunku, transakcja zwykle nie przejdzie, chyba że masz włączony debet albo rozliczenie opóźni się technicznie.
- Różnica wobec karty kredytowej dotyczy źródła pieniędzy, terminów rozliczenia i kosztów korzystania.
- Opłaty, limity i zasady przewalutowania zależą od banku, więc w praktyce to właśnie one decydują o wygodzie karty.
Karta debetowa co to i jak działa w praktyce
Karta debetowa to karta wydawana do rachunku bankowego, najczęściej konta osobistego. W praktyce działa jak wygodny dostęp do pieniędzy, które już leżą na koncie: płacisz w sklepie, robisz zakupy online, wypłacasz gotówkę z bankomatu albo dodajesz kartę do telefonu. Nie jest to karta kredytowa, więc bank nie pożycza Ci pieniędzy na sam zakup.
Najprościej patrzeć na nią jak na przedłużenie konta. Kiedy karta jest używana, bank sprawdza dostępne saldo i w razie powodzenia obciąża rachunek niemal od razu. To dlatego karta debetowa dobrze pasuje do codziennych wydatków, ale wymaga pilnowania stanu konta. Żeby zrozumieć, co dzieje się później z pieniędzmi, trzeba rozebrać transakcję na kilka kroków.
Żeby jednak zobaczyć, skąd dokładnie biorą się pieniądze przy płatności, trzeba przejść przez sam mechanizm transakcji.
Jak karta debetowa działa w sklepie, internecie i bankomacie
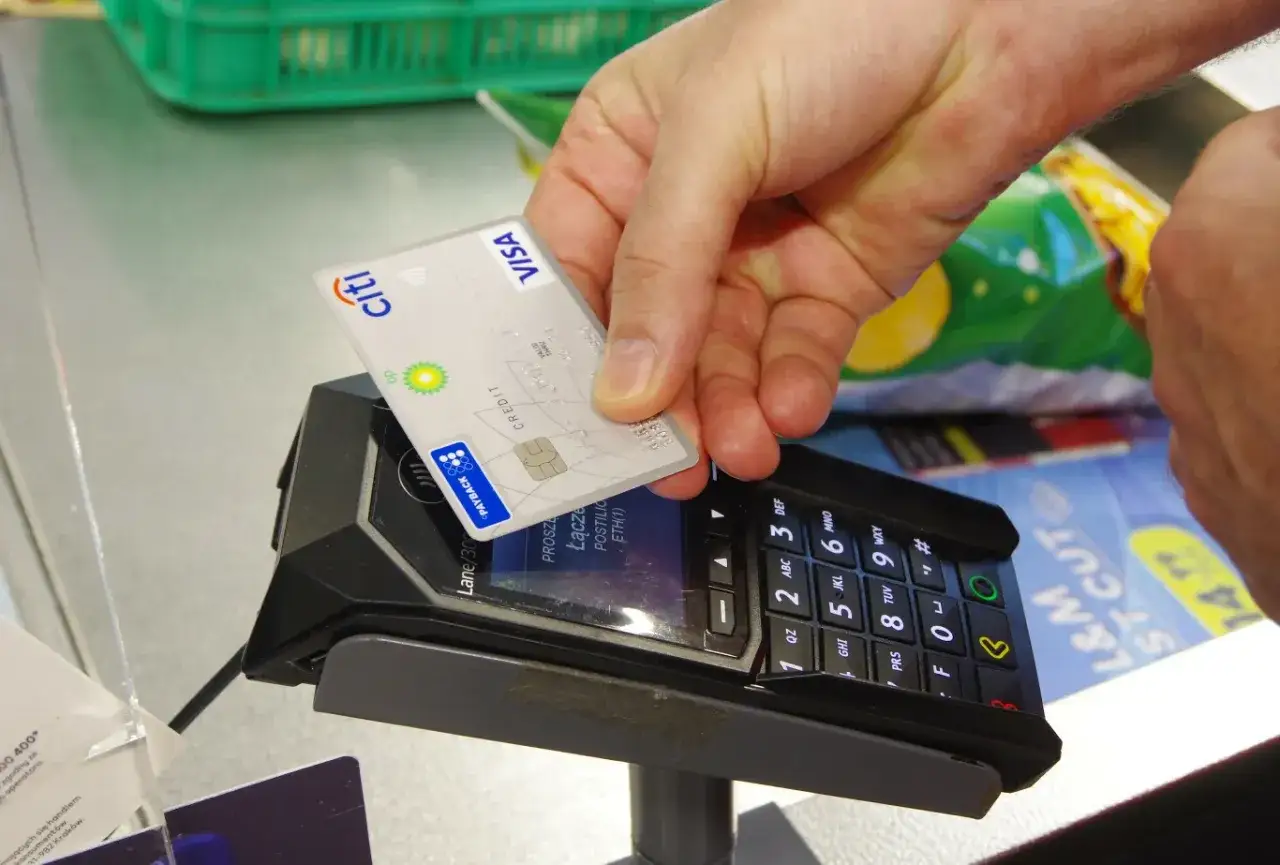
Ja najczęściej tłumaczę działanie karty debetowej w dwóch słowach: autoryzacja i rozliczenie. Autoryzacja to chwilowa blokada pieniędzy na rachunku, a rozliczenie to moment, w którym kwota faktycznie znika z konta. Między jednym a drugim może minąć kilka godzin, a czasem 1-2 dni, więc w aplikacji bankowej saldo bywa przez chwilę mylące.
| Sytuacja | Co robisz | Co dzieje się po stronie banku | Na co uważać |
|---|---|---|---|
| Sklep stacjonarny | Zbliżasz kartę albo wkładasz ją do terminala i potwierdzasz PIN-em, jeśli trzeba | Bank rezerwuje kwotę, a potem rozlicza zakup | Przy drobnych płatnościach terminal zwykle nie prosi o PIN, ale może to zrobić z powodów bezpieczeństwa |
| Zakup online | Podajesz dane karty i autoryzujesz transakcję w 3D Secure | Sprzedawca pobiera środki z rachunku lub blokuje je do czasu rozliczenia | Najbezpieczniej używać osobnego limitu internetowego albo karty wirtualnej |
| Bankomat | Wypłacasz gotówkę | Kwota schodzi z rachunku, czasem z prowizją zależną od banku i sieci bankomatu | Sprawdź warunki wypłat z obcych bankomatów i limity dzienne |
| Telefon lub zegarek | Potwierdzasz płatność w portfelu cyfrowym | Numer karty jest zastępowany tokenem, czyli bezpiecznym identyfikatorem w urządzeniu | To wygodne, ale nadal wymaga zabezpieczenia telefonu lub zegarka |
Właśnie dlatego w hotelu, wypożyczalni samochodów albo na stacji paliw możesz zobaczyć wyższą blokadę niż finalny koszt. To tak zwana preautoryzacja, czyli rezerwacja większej kwoty na wszelki wypadek. Finalne rozliczenie bywa niższe, ale przez chwilę saldo wygląda na pomniejszone. To nie błąd karty, tylko sposób zabezpieczenia transakcji.
Na tym etapie łatwo zrozumieć, skąd biorą się nieporozumienia, gdy zestawi się kartę debetową z innymi typami kart.
Karta debetowa a kredytowa i przedpłacona
Kiedy ktoś pyta mnie o różnicę między kartą debetową a kredytową, odpowiadam krótko: w debetowej płacisz swoimi pieniędzmi, w kredytowej pieniędzmi banku. To brzmi banalnie, ale konsekwencje są duże, bo inne są ryzyko, koszt i sposób rozliczenia.
| Cecha | Karta debetowa | Karta kredytowa | Karta przedpłacona |
|---|---|---|---|
| Źródło środków | Własne saldo na koncie | Limit kredytowy przyznany przez bank | Kwota wcześniej doładowana |
| Spłata | Nie ma spłaty, chyba że korzystasz z debetu na rachunku | Tak, zwykle w okresie rozliczeniowym; jeśli go nie dotrzymasz, mogą pojawić się odsetki | Nie ma spłaty, bo używasz wcześniej wpłaconych środków |
| Zadłużenie | Zwykle nie, poza ujemnym saldem rachunku | Tak, karta jest produktem kredytowym | Nie |
| Najlepsze zastosowanie | Codzienne wydatki i kontrola budżetu | Zakupy z odroczeniem płatności, rezerwa finansowa, budowanie historii kredytowej | Kontrola wydatków, karty dla dzieci lub pracowników, budżet celowy |
| Koszty wypłat z bankomatu | Często niższe lub darmowe we własnej sieci banku | Zwykle wyższe i obciążone odsetkami | Zależne od taryfy wydawcy |
To częste nieporozumienie: debetowa nie znaczy zadłużona. Debet pojawia się dopiero wtedy, gdy bank dopuści ujemne saldo jako dodatkową usługę albo transakcja rozliczy się po czasie. Przy karcie kredytowej sytuacja jest inna, bo tam działa limit banku, a spłatę wykonujesz później, zwykle w okresie liczonym w tygodniach, często około 20-26 dni od zakończenia cyklu rozliczeniowego.
Karta przedpłacona jest jeszcze prostsza: najpierw ją zasilasz, potem wydajesz środki. To rozwiązanie bywa przydatne, gdy chcesz mocniej kontrolować budżet albo oddzielić część wydatków od głównego konta. Sama funkcja karty jest więc podobna, ale dopiero limity i opłaty pokazują, czy produkt jest naprawdę wygodny na co dzień.
Limity, opłaty i saldo ujemne
W bankowości to właśnie limity i opłaty decydują o tym, czy karta debetowa jest naprawdę wygodna. Same zasady działania są proste, ale bank może osobno ustawić limit płatności, limit wypłat, limit internetowy i limity dla transakcji bez PIN-u. Ja zawsze patrzę na te ustawienia, bo to one najczęściej robią różnicę w codziennym używaniu karty.
| Rodzaj limitu | Co ogranicza | Po co go ustawić |
|---|---|---|
| Dzienny limit płatności | Kwotę zakupów kartą w ciągu dnia | Ogranicza skutki kradzieży danych i pomaga pilnować budżetu |
| Dzienny limit wypłat | Ilość gotówki z bankomatu | Przydaje się w podróży i zmniejsza ryzyko wypłacenia zbyt dużej kwoty |
| Limit internetowy | Płatności online | Chroni przed nadużyciami przy zakupach w sieci |
| Limit zbliżeniowy | Kwotę płatności bez PIN-u w określonych sytuacjach | Wygoda, ale przy wyższych wydatkach i tak warto pamiętać o zabezpieczeniach |
Opłaty zależą od banku, ale najczęściej dotyczą wydania lub wznowienia karty, wypłat z obcych bankomatów i przewalutowania przy transakcjach w innej walucie. W praktyce karta bywa darmowa tylko pod warunkiem aktywności, na przykład wykonania kilku płatności w miesiącu, więc zawsze sprawdzam nie tylko cenę na start, ale też warunki zwolnienia z opłaty.
Przeczytaj również: Split payment i załącznik nr 15 - Jak uniknąć błędów w rozliczeniach?
Skąd bierze się minus na rachunku
Minus zwykle nie oznacza, że karta nagle zaczęła działać jak kredytowa. Częściej chodzi o włączony debet w koncie, opóźnione rozliczenie transakcji albo pobraną opłatę, gdy na rachunku nie było już środków. Jeśli traktujesz debet jako stałe finansowanie, łatwo wpaść w błędne poczucie bezpieczeństwa. Ja patrzę na niego wyłącznie jako na awaryjny bufor, nie normalny sposób płacenia.
Te ograniczenia mają sens, bo ograniczają ryzyko i pomagają kontrolować budżet, ale z punktu widzenia użytkownika ważniejsze bywa bezpieczeństwo.
Jak korzystać z karty bezpiecznie na co dzień
Z kartą debetową najwięcej problemów nie wynika z technologii, tylko z nawyków. Najczęściej psuje sprawę zbyt wysoki limit internetowy, ignorowanie powiadomień z aplikacji albo korzystanie z karty w niesprawdzonych sklepach online. Ja wolę ustawić kilka prostych zabezpieczeń niż później wyjaśniać niechciane transakcje.
- Ustaw niższy limit internetowy, jeśli kupujesz online sporadycznie.
- Korzystaj z 3D Secure, czyli dodatkowego potwierdzenia transakcji kodem lub w aplikacji banku.
- Blokuj kartę od razu, gdy ją zgubisz albo podejrzewasz kradzież danych.
- Traktuj chargeback jako plan awaryjny przy sporach o transakcję, a nie jako zamiennik kontaktu ze sprzedawcą.
- Oddziel płatności codzienne od subskrypcji, jeśli bank daje taką możliwość w postaci karty wirtualnej lub osobnego limitu.
Przy płatnościach mobilnych działa jeszcze tokenizacja, czyli zastąpienie numeru karty bezpiecznym identyfikatorem w telefonie lub zegarku. To nie jest magia, tylko dodatkowa warstwa ochrony, która zwykle realnie zmniejsza ryzyko przejęcia danych. W praktyce daje to większy spokój niż samo noszenie plastiku w portfelu.
Zanim uznasz kartę za zwykły dodatek do konta, warto jeszcze spojrzeć na kilka warunków w umowie, bo to one decydują o wygodzie używania.
Co sprawdzić w banku, zanim uznasz kartę za wygodną
Jeśli wybierasz kartę do codziennego używania, ja sprawdzam przede wszystkim cztery rzeczy: czy karta jest darmowa po spełnieniu prostego warunku aktywności, ile kosztują wypłaty z obcych bankomatów, jak bank rozlicza przewalutowanie i czy limity da się zmieniać samodzielnie w aplikacji. To właśnie te elementy robią największą różnicę w praktyce.
- opłata miesięczna i warunek jej zniesienia
- koszt wypłat z własnych i obcych bankomatów
- kurs przewalutowania i ewentualna prowizja za transakcje w walucie
- możliwość ustawiania limitów bez kontaktu z infolinią
- obsługa Apple Pay, Google Pay lub karty wirtualnej
- szybkość zastrzeżenia karty i wydania nowej
Jeśli płacisz głównie w Polsce, najważniejsza będzie prostota i niska opłata za kartę. Jeśli często wyjeżdżasz, ważniejsze stają się przewalutowanie i limity dzienne. Ja zwykle zaczynam od trzech rzeczy: kosztu utrzymania, limitu internetowego i zasad wypłat z bankomatów. Gdy te warunki są rozsądne, karta debetowa naprawdę ułatwia zarządzanie budżetem; gdy są ustawione niekorzystnie, nawet zwykłe płatności zaczynają kosztować więcej, niż powinny.