W pytaniu o PPK ile procent najłatwiej pomylić trzy różne elementy: wpłatę uczestnika, wpłatę pracodawcy i dopłaty państwa. Obecnie zasady są proste na poziomie nagłówków, ale w praktyce pojawiają się wyjątki związane z progiem dochodowym, rezygnacją i ponownym autozapisem. Dlatego sama liczba 2% nie wyczerpuje tematu.
PPK najczęściej oznacza 2 procent od pracownika i 1,5 procent od pracodawcy
- Wpłata uczestnika wynosi 2% wynagrodzenia, a przy niskich zarobkach może spaść do 0,5%.
- Wpłata pracodawcy wynosi 1,5% i może wzrosnąć do 2,5% dodatkowo.
- Państwo dodaje 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej, bez procentowej stawki.
- Niższa wpłata działa tylko przy miesięcznym wynagrodzeniu poniżej ustawowego progu z kilku źródeł.
Ile procent wynosi PPK obecnie
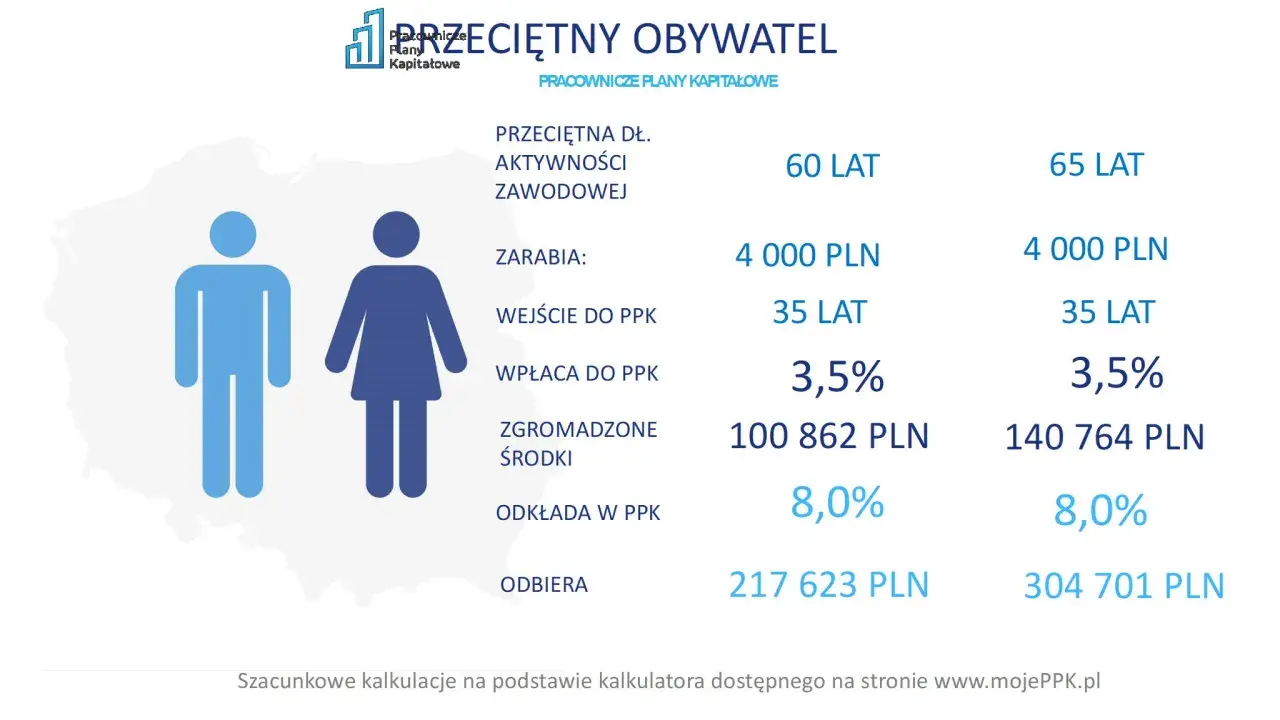
Najkrótsza odpowiedź brzmi: standardowo 2% płaci uczestnik, 1,5% dokłada pracodawca, więc razem robi się 3,5% przed dopłatami państwa. Według Ministerstwa Finansów wpłaty liczy się od wynagrodzenia stanowiącego podstawę składek emerytalnych i rentowych, a program jest współfinansowany przez pracownika, pracodawcę i państwo. To właśnie dlatego pytanie o procent ma kilka poprawnych odpowiedzi, zależnie od tego, o której stronie wpłaty mowa.
| Kto finansuje | Wpłata podstawowa | Wpłata dodatkowa | Najważniejsza cecha |
|---|---|---|---|
| Uczestnik PPK | 2% | do 2% | Przy dochodzie poniżej progu może spaść do 0,5% |
| Pracodawca | 1,5% | do 2,5% | Wysokość dodatkowa zależy od umowy o zarządzanie PPK |
| Państwo | 250 zł wpłaty powitalnej | 240 zł dopłaty rocznej | To kwoty stałe, a nie procent wynagrodzenia |
Bez dopłat dodatkowych miesięczny koszt prywatny wynosi zwykle 3,5% wynagrodzenia, ale po wykorzystaniu górnych widełek po obu stronach może wzrosnąć do 8%. Dodatkowa wpłata pracodawcy nie jest obowiązkowa, lecz może być różnicowana, na przykład według stażu pracy albo zapisów regulaminu wynagrodzeń. Właśnie ten szczegół często umyka przy prostym pytaniu o sam procent.
Zapamiętaj: procenty w PPK dotyczą składek uczestnika i pracodawcy. 250 zł i 240 zł to dopłaty kwotowe, a nie procentowe.
Przeczytaj również: Czy PPK się opłaca - Sprawdź wyliczenia i realne zyski
Kiedy uczestnik może płacić mniej niż 2 procent
Niższa wpłata jest dostępna tylko przy dochodzie poniżej ustawowego progu i nie działa automatycznie. Na aktualnym tekście ustawy o PPK obniżka podstawowej wpłaty jest możliwa wtedy, gdy łączne miesięczne wynagrodzenie z różnych źródeł nie przekracza 1,2-krotności minimalnego wynagrodzenia. To ważne, bo ten limit nie odnosi się do samej umowy o pracę, lecz do sumy dochodów osiąganych w danym miesiącu.
Limit dochodu
Jeżeli wynagrodzenie z kilku źródeł mieści się w limicie, uczestnik może zejść z poziomu 2% do poziomu nie niższego niż 0,5%. Deklaracja trafia do podmiotu zatrudniającego i działa dopiero od miesiąca następującego po jej uwzględnieniu. Gdy w kolejnym miesiącu limit zostanie przekroczony, pracodawca nie stosuje niższej stawki w tym okresie.
Wpłata dodatkowa
Wpłata dodatkowa uczestnika jest osobna i wynosi do 2% wynagrodzenia. Ustawa przewiduje też obowiązek poinformowania uczestnika o możliwości obniżenia podstawowej wpłaty oraz o możliwości zadeklarowania wpłaty dodatkowej. W praktyce oznacza to, że obniżka nie blokuje dodatkowego oszczędzania, ale obie decyzje trzeba rozdzielić w deklaracjach.
Kiedy ulga znika
Najczęstszy błąd polega na traktowaniu obniżki jako stałej ulgi. Tymczasem próg działa miesiąc po miesiącu i przy zmianie pensji albo przy dodatkowym zleceniu może przestać obowiązywać. Właśnie dlatego osoby z nieregularnymi przychodami muszą sprawdzać sytuację częściej niż pracownicy z jedną stałą pensją.
Uwaga: niższa wpłata uczestnika działa tylko wtedy, gdy łączne miesięczne wynagrodzenie nie przekracza ustawowego progu. Po przekroczeniu limitu obniżka nie obowiązuje w tym miesiącu.
Jak procenty przekładają się na realną wpłatę
Procenty liczy się od wynagrodzenia brutto, ale wpłata uczestnika schodzi po opodatkowaniu. W praktyce oznacza to, że konto PPK rośnie szybciej niż sugeruje sama pensja netto, bo część kosztu przejmuje pracodawca. Zgodnie z ustawą o PPK wpłaty finansowane przez pracodawcę nie zwiększają podstawy składek emerytalnych i rentowych, więc nie działają jak zwykły składnik płacy podlegający tym samym obciążeniom.
Od brutto do wpłaty
Najprościej patrzeć na PPK jak na trzy równoległe liczby. Jedna dotyczy Twojej pensji brutto, druga kosztu po stronie pracodawcy, a trzecia dopłat państwa, które nie są procentem wynagrodzenia. Taki podział porządkuje temat, bo pozwala oddzielić realny koszt miesięczny od salda rosnącego na rachunku.
Przykład liczbowy
| Scenariusz | Wpłata uczestnika | Wpłata pracodawcy | Razem miesięcznie |
|---|---|---|---|
| Pensja 4 000 zł, stawka standardowa | 80 zł | 60 zł | 140 zł |
| Pensja uprawniająca do obniżki, stawka 0,5% | 20 zł | 60 zł | 80 zł |
| Pensja 4 000 zł, dodatkowa wpłata uczestnika +1% | 120 zł | 60 zł | 180 zł |
Do tych kwot dochodzi jeszcze 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej, jeżeli spełnione są warunki ustawowe. Pierwsze wpłaty są pobierane od wynagrodzenia wypłaconego po powstaniu stosunku prawnego wynikającego z umowy o prowadzenie PPK, a do instytucji finansowej trafiają do 15. dnia następnego miesiąca. To praktyczny detal, który tłumaczy, dlaczego konto nie zawsze rośnie dokładnie w tym samym momencie, w którym pojawia się potrącenie na liście płac.
Co spada z pensji
Wpłata uczestnika zmniejsza wynagrodzenie, ale nie jest jedynym kosztem widocznym na pasku płac. Po stronie pracodawcy dochodzi osobny wydatek, dlatego całkowity koszt zatrudnienia rośnie inaczej niż kwota netto pracownika. Przy porównywaniu ofert pracy właśnie ten mechanizm bywa mylony z podwyżką albo z obniżką pensji.
W praktyce: PPK nie działa jak prosty procent od wypłaty na rękę. Na wynik wpływa brutto, podatek, obowiązkowa wpłata uczestnika i osobny koszt pracodawcy.
Przeczytaj również: Jak sprawdzić stan konta PPK? - Zobacz saldo i wszystkie rachunki
Kto wchodzi do PPK i kiedy wpłaty wracają
Do PPK wchodzą zwykle osoby od 18 do 55 lat, a po rezygnacji system wraca co 4 lata. Na ustawie o PPK uczestnictwo jest dobrowolne, ale dla wielu osób zapis następuje automatycznie, bez osobnego wniosku. To ważne, bo pytanie o procent często pada dopiero wtedy, gdy na liście płac pojawia się pierwsze potrącenie.
Autozapis i wiek
Przepisy obejmują osoby zatrudnione, które ukończyły 18 lat i nie przekroczyły 55. roku życia, a osoby między 55 a 70 rokiem życia wchodzą do programu wyłącznie na wniosek. Po przekroczeniu 70. roku życia wpłaty nie są już dokonywane w zwykłym trybie. Ten podział jest praktyczny, bo pokazuje, że PPK jest programem oszczędzania na przyszłość, a nie dodatkiem przypisanym wyłącznie do jednego typu umowy.
Rezygnacja i powrót
Rezygnacja z wpłat nie wymaga zmiany umowy o prowadzenie PPK. Wystarcza pisemna deklaracja, po której pracodawca przestaje pobierać wpłaty od miesiąca złożenia deklaracji, a ewentualnie pobrane kwoty podlegają zwrotowi. Ustawa przewiduje też powrót wpłat co 4 lata, od 1 kwietnia, jeśli uczestnik ponownie nie złoży rezygnacji.
Kogo obejmuje program
Ustawa nie ogranicza się wyłącznie do klasycznej umowy o pracę. Obejmuje także część osób pracujących na podstawie umów agencyjnych, zlecenia i innych umów o świadczenie usług, jeśli podlegają obowiązkowym ubezpieczeniom emerytalnemu i rentowym. Dlatego przy pytaniu o procent warto najpierw sprawdzić nie tylko pensję, lecz także typ zatrudnienia i to, czy dana osoba w ogóle podlega zapisowi do programu.
Środki są prywatne
Środki gromadzone w PPK są prywatną własnością uczestnika. To prosta, ale ważna informacja, bo wiele osób myli PPK z klasycznym odliczeniem podatkowym albo z funduszem, do którego nie ma dostępu. Z punktu widzenia praktyki finansowej oznacza to, że procenty wpłat nie opisują całej historii, tylko sposób budowania prywatnego kapitału w ramach ustawowego systemu.
W praktyce: rezygnacja z wpłat nie zamyka tematu na stałe. Przepisy przewidują ponowne uruchomienie wpłat co 4 lata, chyba że uczestnik znowu złoży rezygnację.
Jakie błędy najczęściej mylą odpowiedź o PPK ile procent
Najczęściej mylą się trzy rzeczy: procent, dopłaty państwa i zasady rezygnacji. Gdy te elementy zostaną rozdzielone, temat staje się znacznie prostszy. PPK nie jest jedną liczbą, tylko zestawem stawek, limitów i wyjątków zapisanych w ustawie.
Mylenie procentów z dopłatami państwa
- 2% i 1,5% to składki podstawowe, a 250 zł i 240 zł to dopłaty kwotowe.
- Państwo nie dopłaca procentowo od pensji, więc nie da się doliczyć tych świadczeń do wspólnej stawki procentowej.
- Wpłata dodatkowa uczestnika i pracodawcy działa osobno od wsparcia państwa.
Mylenie brutto z netto
Wielu pracowników patrzy wyłącznie na pensję netto i zakłada, że potrącenie będzie równe 2% wypłaty na rękę. To błąd, bo podstawą jest wynagrodzenie brutto, a sama wpłata uczestnika jest pobierana po opodatkowaniu. W efekcie realny wpływ na domowy budżet trzeba liczyć od zasad programu, a nie od prostego mnożenia kwoty netto.
Mylenie rezygnacji z końcem udziału
Złożenie rezygnacji nie oznacza definitywnego wyjścia z systemu. Co 4 lata pojawia się ponowny autozapis, a osoba, która nadal nie chce uczestniczyć, musi złożyć deklarację jeszcze raz. Ten mechanizm bywa zaskoczeniem, ale właśnie dlatego program nie jest jednorazową decyzją, tylko cyklicznie odnawianą regułą oszczędzania.
Najbardziej praktyczne pytanie brzmi więc nie tylko „ile procent?”, lecz także „od czego ten procent jest liczony, kto go dopłaca i kiedy można go obniżyć”. Dopiero po połączeniu tych trzech odpowiedzi widać pełny koszt oraz pełny potencjał programu. W praktyce PPK najczęściej oznacza 2% po stronie pracownika i 1,5% po stronie pracodawcy, a dopłaty państwa oraz progi dochodowe decydują o tym, ile naprawdę zostaje na rachunku.