Temat emerytura z ofe po 65 roku życia forum wraca, bo wiele osób chce wiedzieć, czy po 65. urodzinach pojawia się dodatkowa wypłata, czy tylko przeliczenie świadczenia. W praktyce najważniejsze są trzy rzeczy: suwak bezpieczeństwa, okresowa emerytura kapitałowa i to, kiedy ZUS przelicza całość z urzędu. Jeśli rozumiesz ten układ, łatwiej ocenisz własną decyzję i unikniesz błędnych oczekiwań.
Najważniejsze zasady, które trzeba znać przed 65. rokiem życia
- Nie ma osobnej, gotówkowej wypłaty z OFE po 65. roku życia.
- Środki z OFE są wcześniej stopniowo przenoszone do ZUS w ramach suwaka bezpieczeństwa.
- U kobiet okresowa emerytura kapitałowa zwykle kończy się w dniu poprzedzającym 65. urodziny.
- Wysokość świadczenia zależy od kwoty na subkoncie, wieku i tablic dalszego trwania życia GUS.
- Jeśli pracujesz u tego samego pracodawcy bez rozwiązania umowy, wypłata może być zawieszona.
Co naprawdę dzieje się ze środkami z OFE po 65. roku życia
Najkrócej: po 65. roku życia nie dostajesz osobnej gotówki z OFE. U kobiet, które spełniły warunki do okresowej emerytury kapitałowej, to świadczenie kończy się z dniem poprzedzającym 65. urodziny, a ZUS ustala potem emeryturę docelową z Funduszu Ubezpieczeń Społecznych. U mężczyzn środki z OFE są wcześniej „domykane” w ZUS, więc w wieku 65 lat kapitał jest już zapisany na koncie i subkoncie, a dalsze rozliczenie odbywa się w ramach jednej dożywotniej emerytury.
Subkonto to wydzielona część konta w ZUS, na której zapisuje się m.in. środki pochodzące z OFE. Gdy mówimy o „wypłacie z OFE”, w praktyce chodzi więc o to, jak ta kwota zostanie uwzględniona w emeryturze z ZUS, a nie o przelew z funduszu na rachunek bankowy.
Jeśli w Twojej sprawie pojawia się okresowa emerytura kapitałowa, sprawdź, czy była przyznana na podstawie danych z OFE i subkonta, bo od tego zależy dalszy tryb postępowania. To prowadzi wprost do mechanizmu suwaka, bez którego całego tematu nie da się dobrze zrozumieć.
Jak działa suwak bezpieczeństwa i dlaczego 65 lat nie oznacza osobnej wypłaty
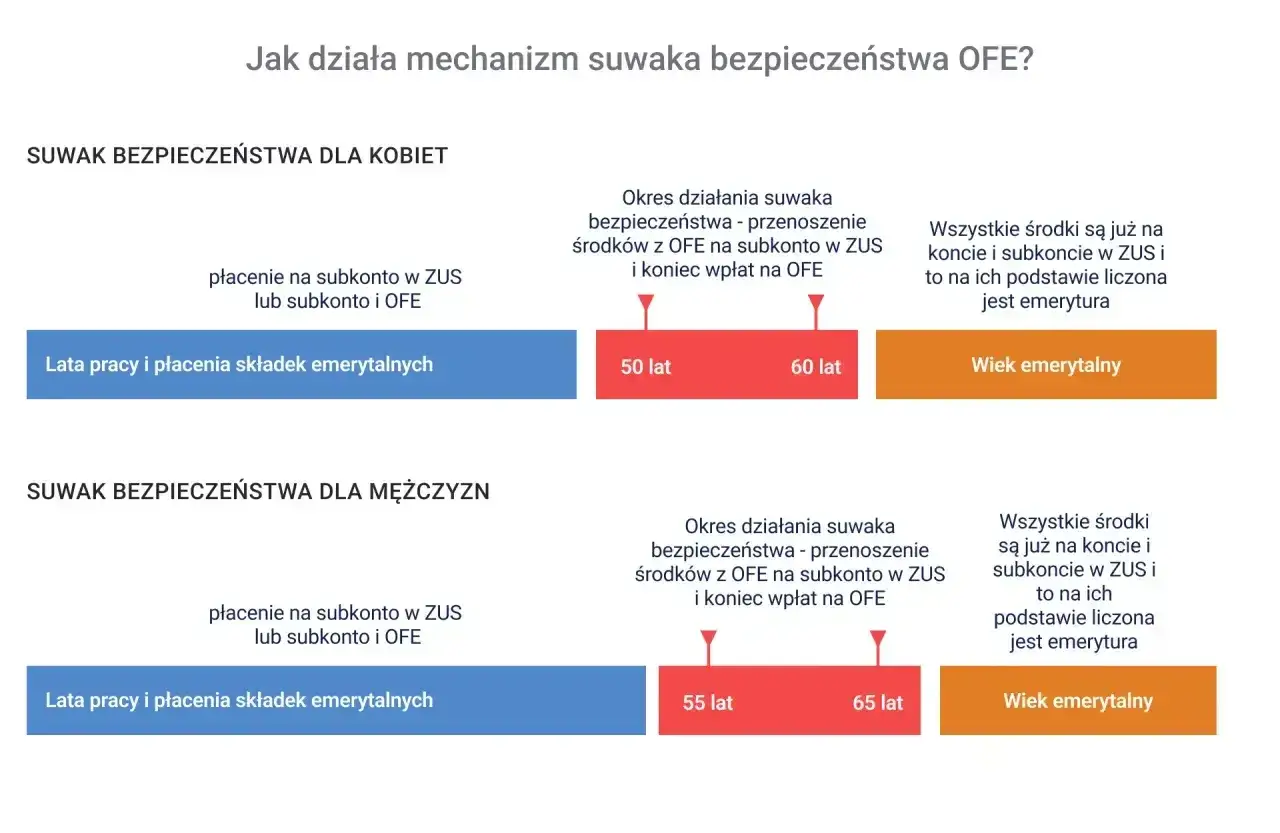
Jak podaje ZUS, suwak bezpieczeństwa uruchamia się na 10 lat przed osiągnięciem wieku emerytalnego. W praktyce oznacza to stopniowe przekazywanie środków z OFE do ZUS, żeby kapitał nie był narażony na wahania rynku tuż przed emeryturą. Dla osoby zbliżającej się do emerytury brzmi to technicznie, ale w rzeczywistości przesądza o tym, że w dniu 60. albo 65. urodzin nie ma już „puli do wypłaty” w samym OFE.
To ważne także z praktycznego powodu: wiele osób myśli, że po osiągnięciu wieku emerytalnego fundusz przelewa pieniądze na konto bankowe. Tak nie działa polski system. Środki są ewidencjonowane w ZUS na subkoncie, a potem stają się częścią wyliczenia świadczenia. Nie ma tu jednorazowego odbioru pieniędzy jak z lokaty czy rachunku oszczędnościowego.
Jeżeli ktoś dalej pracuje i ma jeszcze kilka lat do wieku emerytalnego, warto pamiętać, że decyzje związane z OFE można zmieniać tylko w okienkach transferowych, czyli w ustawowych okresach na zmianę wyboru. Najbliższe, według aktualnych zasad, otworzy się w 2028 roku. Z perspektywy planowania budżetu domowego to nie jest detal, tylko realny termin, który może mieć znaczenie przy dalszym oszczędzaniu.
Kiedy ZUS przelicza świadczenie automatycznie, a kiedy trzeba dopilnować dokumentów
W typowej sytuacji kobieta, która pobierała okresową emeryturę kapitałową, po 65. urodzinach nie składa osobnego wniosku o „wypłatę z OFE”. ZUS ustala wtedy nowe świadczenie z urzędu, a okresowa część wygasa. Jeśli prawo do okresowej emerytury kapitałowej wygasło wcześniej, ZUS ponownie ustala wysokość emerytury z Funduszu Ubezpieczeń Społecznych w dniu 65. urodzin.
Nie oznacza to jednak, że każda sprawa wygląda identycznie. W starszych przypadkach, zwłaszcza gdy prawo do okresowej emerytury kapitałowej zostało ustalone przed 1 października 2017 r., wchodzą w grę przepisy przejściowe i nie warto zgadywać na podstawie wpisów z forum. Ja w takich sytuacjach zawsze zaczynam od daty decyzji, bo to ona zwykle rozstrzyga, czy ZUS zrobi przeliczenie z urzędu, czy trzeba złożyć wniosek o ponowne ustalenie świadczenia.
Jest jeszcze jeden praktyczny haczyk: jeśli bezpośrednio przed nabyciem prawa do emerytury pracujesz u tego samego pracodawcy i nie rozwiązujesz umowy o pracę, wypłata może zostać zawieszona. Potem trzeba dostarczyć dokument potwierdzający rozwiązanie stosunku pracy. To nie ma związku z samym OFE, ale w realnym życiu często blokuje wypłatę i właśnie dlatego ludzie szukają odpowiedzi w internecie.
Właśnie tu najlepiej widać różnicę między teorią a praktyką: system zwykle działa automatycznie, ale tylko wtedy, gdy status zatrudnienia i dokumenty są spójne. Z tego punktu naturalnie przechodzę do tego, jak ZUS w ogóle liczy końcową kwotę.
Od czego zależy wysokość emerytury po uwzględnieniu OFE
Sam mechanizm obliczeń jest dość prosty, choć dla wielu osób brzmi urzędowo. ZUS dzieli środki zapisane na subkoncie przez średnie dalsze trwanie życia dla Twojego wieku, a tę wartość wyznacza na podstawie tablic ogłaszanych corocznie przez prezesa GUS. W praktyce oznacza to, że ten sam kapitał może dać inną miesięczną kwotę u różnych osób, bo liczy się nie tylko stan konta, lecz także wiek w dniu przeliczenia.
W 2026 roku dochodzi jeszcze jeden ważny próg: okresowa emerytura kapitałowa przysługuje tylko wtedy, gdy środki na subkoncie są co najmniej równe dwudziestokrotności dodatku pielęgnacyjnego. Od 1 marca 2026 r. dodatek pielęgnacyjny wynosi 366,68 zł, więc próg to 7 333,60 zł. Jeśli środków jest mniej, ZUS nie wypłaci okresowej emerytury kapitałowej, tylko doliczy te pieniądze do podstawy emerytury z FUS.
To oznacza, że nie każda osoba z OFE dostaje osobny, widoczny na pasku przelewów dodatek. Czasem cała różnica trafia po prostu do wyższej emerytury podstawowej i właśnie dlatego w opinii wielu seniorów efekt jest mniej spektakularny, niż sugerują komentarze w sieci.
| Od czego zależy kwota | Jak to działa w praktyce |
|---|---|
| Stan subkonta | Im wyższy kapitał zapisany w ZUS, tym większa podstawa obliczenia świadczenia. |
| Wiek w dniu przeliczenia | Starszy wiek zwykle oznacza korzystniejszy wynik, bo zmienia się dzielnik w formule ZUS. |
| Tablice GUS | ZUS korzysta z aktualnych tablic średniego dalszego trwania życia, aktualizowanych co roku. |
| Waloryzacja składek i kapitału | Wpływa na to, ile realnie widnieje na koncie i subkoncie w dniu ustalenia świadczenia. |
Jeśli ktoś pyta mnie, czy da się to policzyć „na oko”, odpowiadam: tylko orientacyjnie. Dokładną kwotę pokaże dopiero decyzja ZUS, bo algorytm zależy od kilku zmiennych, które z zewnątrz łatwo przeoczyć. Z tego powodu warto też oddzielić mity od faktów, bo to właśnie na forach najczęściej dochodzi do pomyłek.
Najczęstsze nieporozumienia z dyskusji internetowych
W internetowych wątkach widzę kilka powtarzających się skrótów myślowych. Część z nich wynika z nieprecyzyjnego języka, a część z tego, że ludzie mieszają OFE, subkonto i emeryturę z FUS. Poniżej zbieram najczęstsze tezy i od razu pokazuję, jak jest naprawdę.
| Mit | Jak jest w praktyce |
|---|---|
| Po 65. roku życia dostanę osobną wypłatę z OFE | Nie. Środki są wcześniej przekazywane do ZUS i wpływają na wysokość emerytury. |
| Każdy, kto był w OFE, dostaje okresową emeryturę kapitałową | Nie. To dotyczy przede wszystkim kobiet, które spełniają warunki wieku i salda na subkoncie. |
| ZUS zawsze wszystko przeliczy sam, więc nie trzeba nic sprawdzać | Nie zawsze. Błędy w danych, brak rozwiązania umowy o pracę albo stara decyzja mogą zmienić tryb sprawy. |
| Jeśli dalej pracuję, to nie ma to znaczenia | Ma znaczenie, zwłaszcza gdy chodzi o zatrudnienie u tego samego pracodawcy bez rozwiązania stosunku pracy. |
| Forum da mi ostateczną odpowiedź | Forum pomaga zorientować się w typowych przypadkach, ale decyzję rozstrzyga dokument z ZUS. |
Tu właśnie zachowałbym zdrowy dystans. Fora są dobre do wychwycenia powtarzalnych problemów, ale nie do ustalenia Twojej indywidualnej kwoty. Jeśli chcesz uniknąć rozczarowania, potraktuj je jako punkt startowy, a nie jako źródło wiążącej odpowiedzi. I właśnie dlatego w ostatniej części zebrałem rzeczy, które naprawdę warto sprawdzić samemu.
Co sprawdzić, zanim uznasz sprawę za zamkniętą
- Sprawdź decyzję ZUS i zobacz, czy masz przyznaną okresową emeryturę kapitałową, czy już emeryturę docelową.
- Zaloguj się do PUE/eZUS i porównaj dane o OFE oraz subkoncie z dokumentami, które masz w domu.
- Upewnij się, czy w dniu nabycia prawa do świadczenia nie pracujesz nadal u tego samego pracodawcy bez rozwiązania umowy.
- Jeśli zbliżasz się do wieku emerytalnego, sprawdź, czy w Twojej sprawie obowiązuje zwykłe przeliczenie z urzędu, czy stara decyzja z przepisami przejściowymi.
- Gdy rozważasz dalsze oszczędzanie w systemie OFE, pamiętaj, że decyzję o podziale składki można zmieniać w okienku transferowym, czyli w ustawowym okresie na zmianę wyboru; w obecnym cyklu otwiera się ono w 2028 roku.
Jeśli miałbym zostawić jedną praktyczną radę, to tę: nie pytaj najpierw, ile „wypłaci OFE”, tylko sprawdź, jak Twoje środki są zapisane w ZUS i czy emerytura będzie liczona automatycznie, czy wymaga dopilnowania formalności. W temacie emerytur szczegóły mają większe znaczenie niż głośne opinie z forum, a dobrze przeczytana decyzja ZUS zwykle mówi więcej niż dziesięć komentarzy w internecie.